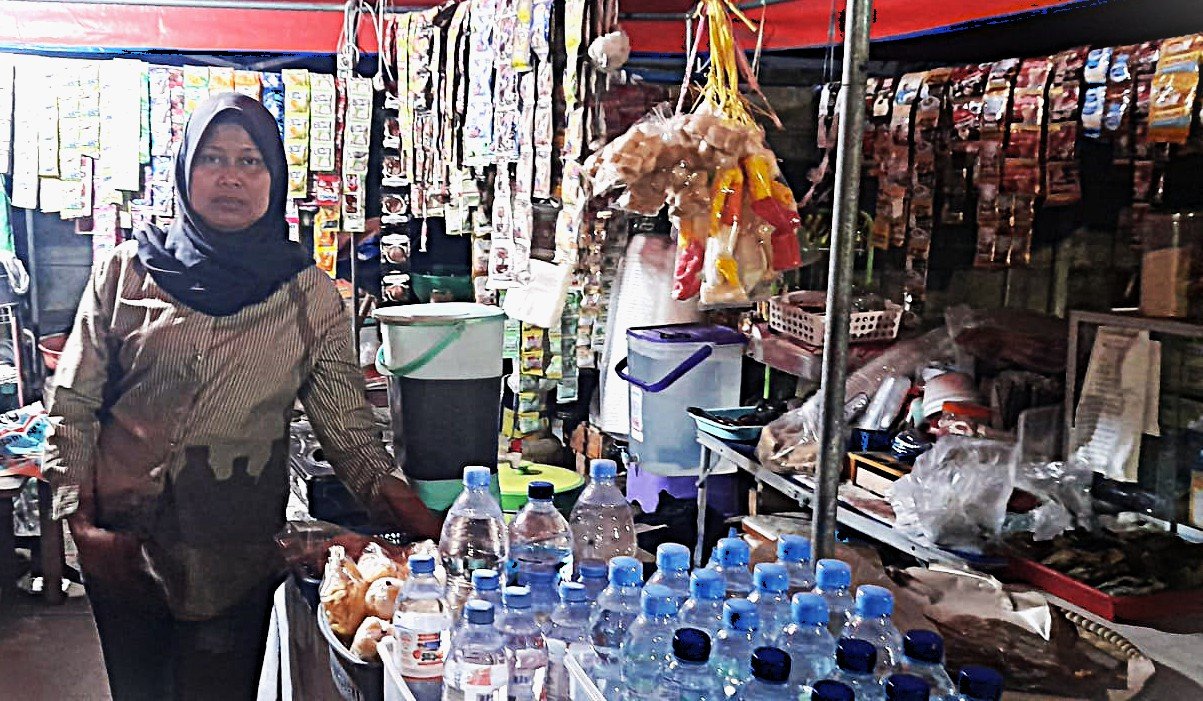
Koranbanten.com-Kerudung cokelat Siti Muflihah tersibak pelan disapu angin sore di kawasan Stadion Geger Cilegon, Banten. Di balik meja warungnya, perempuan paruh baya itu melayani seorang pembeli yang meminta sebotol minuman bersoda.
“Bisa,” katanya pendek, sembari tangannya menunjuk selembar kertas putih bertuliskan QRIS Warung Kopi.
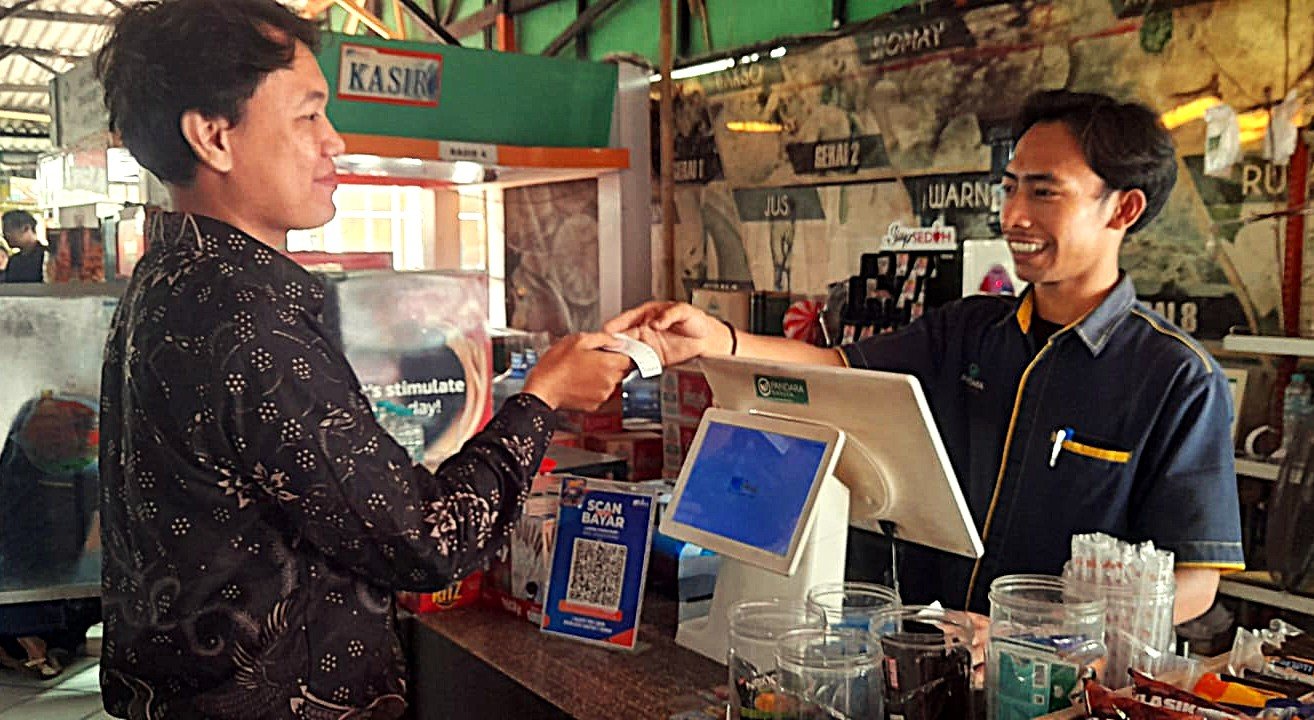
Si pembeli mengeluarkan telepon seluler, membuka aplikasi pembayaran, lalu menyorongkan layar kamera ke kode hitam-putih itu. Sesaat kemudian, bunyi kling terdengar. Muflihah melihat layar ponsel dengan ekor matanya, diam sejenak, untuk memastikan uang telah masuk. Lalu kembali merapikan dagangan.
“Saya menggunakan QRIS sudah setahun lalu. Hampir 60 persen pembeli membayar pake QRIS. Bahkan saat ada lomba tingkat SD, anak-anak memberi gorengan bakwan seharga dua ribu, membayarnya menggunakan QRIS,” kata ibu tiga anak ini tersenyum mengingat kejadian itu. Sesekali, ia menoleh ke pintu gerbang stadion, mengharap ada pengunjung yang barangkali akan mampir, walau hanya membeli gorengan.
Setiap hari, dibawah tenda berukuran 3 x 4 meter yang ia beli Rp3,5 juta, ia bersama tujuh pedagang lainnya menggelar meja menjual: air mineral, mie instan, jus, bakso, kopi, rokok, lontong sayur, hingga gorengan yang mengepulkan aroma minyak panas. “Pendapatan setiap hari rata-rata dua juta. Kalau ada acara perlombangan, biasanya pendapatan naik sampai lima juta,” tutur Muflihah lagi.
Tak hanya Muflihah, Fadrul Ulum Kepala Kasir Kantin Lasera Food pun mengaku 60% transaksi pembayaran menggunakan QRIS. Lasera Food sebuah kantin di Serang mengelola 20 gerai aneka makanan, mewajibkan setiap gerai memiliki akun QRIS. Sehingga konsumen yang mayoritas mahasiswa, membayarnya langsung ke konter gerai masing-masing. Setiap hari, omset kantinnya rata-rata tujuh juta rupiah.
Meski sudah diwajibkan, gerai Kifir tidak mau menggunakan transaksi QRIS. Bita, 54 tahun, pemilik gerai Kifir yang menjajakan gado-gado dan ketoprak, mengaku tak ingin direpotkan oleh transaksi digital. Saat pembeli datang berdesakan, ia merasa tak punya cukup waktu untuk memeriksa layar ponsel satu per satu guna memastikan pembayaran telah diterima. Risiko keliru memeriksa transaksi, membuatnya memilih cara cash yang dianggap lebih sederhana.
“Pada saat banyak pembeli, saya tidak bisa memeriksa satu per satu layar ponsel pembeli yang membayar menggunakan QRIS. Ya sudah, saya putuskan, konsumen bayar kontan saja,” kata Bita sambil mengulek kacang tanah sebagai bumbu gado-gado. Ia mematok harga gado-gado ditambah telur rebus Rp17.000.
Data Transaksi Untuk Pengembangan Bisnis
Sejak diluncurkan Bank Indonesia (BI) pada 2019, QRIS (Quick Response Code Indonesian Standard) menjadi sistem pembayaran yang menghubungkan berbagai penyedia jasa pembayaran, mulai dari perbankan hingga perusahaan teknologi finansial. Menggandeng Asosiasi Sistem Pembayaran Indonesia, BI menjadikan QRIS sebagai standar nasional pembayaran digital di seluruh Indonesia.
Berdasarkan situs bi.go.id transaksi QRIS pada semester I 2026 mencapai 12,55 miliar transaksi, dengan nilai Rp600,7 triliun. QRIS juga telah digunakan oleh 66 juta pengguna dan hampir 45 juta merchant yang sebagian besar merupakan UMKM (Usaha Menengah Kecil dan Mikro).
Bagi Dr. Nafiudin, MM dosen Fakultas Ekonomi dan Bisnis Universitas Serang Raya, tingginya pemakaian QRIS di kalangan masyarakat karena aplikasi QRIS mudah penggunaannya, sederhana, dan tersedia di berbagai merchant. Pembayaran yang sebelumnya memakai lembaran uang kertas atau logam, kini cukup dilakukan dengan menyentuh layar telepon seluler. Tak perlu repot membuka dompet atau merogoh saku celana untuk mencari uang pas atau menunggu kembalian.
Sistem pembayaran ini juga tidak terikat pada satu bank. Konsumen dengan aplikasi mobile banking yang berbeda, dapat melakukan pembayaran melalui kode QRIS yang tersedia di berbagai merchant. Kesederhanaan itulah yang membuat transaksi digital semakin mudah menjangkau berbagai lapisan masyarakat. “Bahkan pedagang jamu gendong keliling, hingga hotel berbintang menggunakan QRIS,” ungkap Nafiudin menuturkan pengalamannya.
Lebih lanjut Nafiudin melihat QRIS tidak hanya mempermudah transaksi, tetapi juga dapat membantu pelaku usaha memahami perilaku konsumen melalui rekaman transaksi pembayaran. Dengan menganalisa data tersebut, pelaku usaha dapat mengetahui kebiasaan belanja, waktu dan frekuensi transaksi, serta produk yang paling sering dibeli konsumen.
“Rekaman transaksi QRIS bisa digunakan pelaku usaha untuk menganalisa barang apa saja yang laris, termasuk pukul berapa jadwal belanja konsumen,” ungkap Nafiudin lagi. Sehingga pedagang bisa melakukan manajemen stok barang, untuk mengurangi risiko barang menumpuk atau kehabisan stok.
Tak hanya itu, nomimal transaksi juga membantu pelaku usaha memperkirakan rata-rata belanja konsumen. Dengan demikian, pedagang dapat menyusun strategi bisnis berdasarkan pola transaksi konsumen.
Pintu Masuk Akses Kredit Bank
Kekurangan modal merupakan masalah klasik yang dihadapi Muflihah dalam mengelola warungnya. Ketika barang mulai menipis, ia harus membeli barang di toko grosir. Ironisnya, tabungan tak lagi mencukupi. Ia membutuhkan suntikan modal untuk membeli barang-barang, agar rak-rak warungnya tetap terisi. Agar ia bisa menyeduh kopi hitam panas kepada para pelanggannya.
Pilihan yang paling realistis, ia meminjam kepada bank emok, sebutan untuk pemberi pinjaman keliling. “Saya meminjam uang dari tujuh bank emok. Setiap hari, petugas bank emok menagih kredit ke warung saya. Mau gimana lagi, saya tidak tahu cara minjam ke bank,” keluh Muflihah.
Dari bank emok, ia meminjam antara Rp1 juta-Rp2 juta, sesuai kebutuhan. Bila ia meminjam Rp2 juta, ia mencicil Rp100 ribu per hari selama 24 kali pembayaran. Artinya, total pinjaman saat dilunasi mencapai Rp 2,4 juta, atau Rp 400 ribu lebih besar daripada pokok pinjamannya.
Bagi Muflihah, pinjaman ke bank emok menjadi jalan keluar, saat kebutuhan modal tak bisa lagi ditutupi dari tabungan. Sebuah pilihan yang sulit, tapi dengan berat hati harus ambil.
Menurut Nafiudin yang menyelesaikan Program Studi Doktor Universitas Negeri Jakarta, keadaan tersebut semestinya bisa dihindari. Pedagang yang telah menggunakan QRIS sebenarnya berpotensi dijangkau oleh bank melalui data yang dikumpulkan saat mereka membuka rekening.
Pada saat pendaftaran QRIS, nasabah mengisi sejumlah informasi yang dapat menjadi pintu masuk bagi bank untuk mengenali pelaku usaha mikro. Data itu, bisa dimanfaatkan untuk menawarkan dan memberikan fasilitas kredit kepada pedagang yang membutuhkan tambahan modal.
“Pada saat nasabah datang ke konter bank untuk membuka rekening, kan harus mengisi formulir data. Pada saat itu, bank dapat menawarkan kredit kepada pedagang UMKM. Jadi tidak usah repot-repot lagi,” ujar Nafiudin lagi
Teknologi Andal
Teknologi QRIS yang dikembangkan BI, cukup aman, andal, dan sederhana. Hal ini diamini Muhamad Toha Dosen Science Teknologi Universitas Islam Darusalam (Unida). “Dari sisi teknologi keuangan, transaksi QRIS melibatkan aplikasi pembayaran, sistem penyedia jasa pembayaran, dan mekanisme pemrosesan transaksi. Tidak perlu menggunakan ponsel canggih, selama ponsel ada kamera dan ada jaringan internet, QRIS bisa digunakan,” Papar Toha.
Namun demikian, pengguna tetap perlu memperhatikan keamanan ketika bertransaksi. Misalnya, memastikan nama merchant sesuai dengan tujuan pembayaran, memeriksa nominal transaksi serta menggunakan aplikasi pembayaran resmi. “Intinya baik pelaku usaha maupun konsumen tetap harus memeriksa transaksi QRIS” ujar Toha lagi.
Kisah Muflihah melukiskan ironi kehidupan, dimana ia berada pada wajah kelam digitalisasi keuangan. Satu sisi, ia telah menggunakan teknologi keuangan QRIS saat melakukan transaksi pembayaran. Sementara sisi lain, ia menengadah tangannya ke bank emok untuk mendapatkan pinjaman dengan bunga lebih tinggi.
Pada akhirnya, keberhasilan transformasi keuangan digital, bukan semata-mata menjadi budaya baru dalam menjalankan putaran bisnis. Tapi juga dapat mewujudkan mimpi seorang Muflihah untuk dapat mengetuk akses pintu perbankan (Media Sucahya)